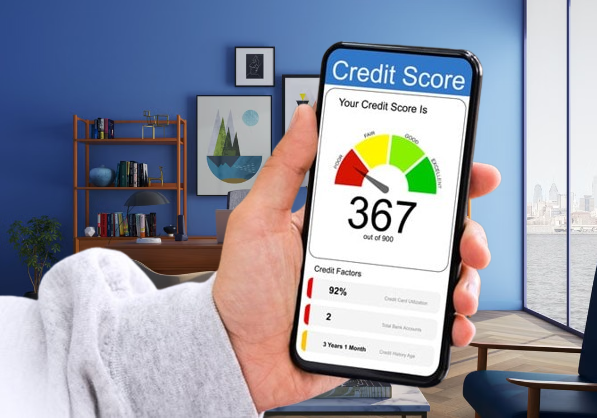
Enfrentar problemas com um score de crédito baixo pode impedir você de realizar grandes sonhos, como financiar uma casa ou conseguir um cartão de crédito melhor.
Ou o sonho de comprar ou trocar de carro, financiar uma casa ou conseguir um cartão de crédito melhor? Então, é fundamental ficar atento aos seus hábitos de consumo no mercado para evitar um score baixo.
As instituições financeiras analisam diversos fatores antes de conceder qualquer tipo de financiamento a um cliente, e o principal deles é o score, também conhecido como nota de crédito. Essa ferramenta de pontuação indica para os bancos a probabilidade de inadimplência de determinado consumidor. Portanto, quanto maior for a sua nota, maior será a confiança do mercado de que você pagará suas contas em dia, facilitando a aprovação do seu crédito.
Diante disso, fica clara a importância de manter uma boa pontuação. Para te ajudar a se proteger, listamos abaixo quais são as 6 principais atitudes do dia a dia que mais prejudicam o seu score de crédito. Acompanhe.
1. Atrasar o pagamento de contas
O sistema que define o cálculo do seu score analisa o seu perfil histórico para avaliar se você tem condições de arcar com novas parcelas. Dessa forma, atrasar o pagamento de suas contas — mesmo que por apenas alguns dias — prejudica severamente a sua pontuação, além de demonstrar desorganização financeira para o mercado. Por outro lado, quem antecipa o pagamento de parcelas e faturas é visto como um excelente consumidor pelos órgãos de proteção ao crédito (como Serasa e SPC) e mantém uma nota muito melhor.
2. Não fazer nenhuma compra a prazo
Algumas pessoas evitam ao máximo parcelar compras ou usar cartões, preferindo pagar tudo sempre à vista e em dinheiro. Se você é uma delas, saiba que isso também pode deixar o seu score baixo. Afinal, se você não realiza movimentações a prazo, como os bancos e instituições financeiras saberão se você é ou não um bom pagador? Ao adquirir produtos, eletrônicos ou fazer compras em lojas de varejo, opte por utilizar o cartão de crédito ou parcelamentos conscientes no boleto. Isso ajuda os algoritmos a acompanharem o seu perfil positivo de movimentação financeira.
3. Ter financiamentos ou créditos negados com frequência
Toda vez que você solicita um novo cartão de crédito, empréstimo ou financiamento, a instituição financeira faz uma consulta rigorosa ao seu CPF. Se você tiver uma solicitação negada e, logo em seguida, tentar fazer o pedido em vários outros bancos diferentes, o sistema entenderá que você está passando por uma crise financeira ou um desespero por crédito. Essa sequência de consultas e recusas gera uma queda imediata e drástica na sua pontuação. O ideal é consultar o seu score antes e só fazer uma proposta quando tiver certeza de que cumpre os requisitos.
4. Manter dados cadastrais desatualizados ou divergentes
Fornecer endereços, telefones ou e-mails diferentes cada vez que você faz um cadastro em uma instituição financeira ou em crediários de lojas prejudica muito a sua nota. Para definir o score, os birôs de crédito cruzam dezenas de bancos de dados. Uma divergência fora do comum em informações básicas (como nome dos pais, endereços anteriores e telefones) aciona um alerta de risco no sistema, que pode entender a inconsistência como uma tentativa de fraude, jogando sua nota para baixo. Mantenha seus dados sempre atualizados na Serasa e no SPC.
5. Não ter movimentação bancária ativa
Se você não utiliza os canais bancários tradicionais, torna-se muito mais difícil para o mercado mapear qual é a sua renda real e se você tem condições de arcar com as parcelas de um contrato. Uma das estratégias mais indicadas para movimentar e subir o score é utilizar contas correntes ou digitais de forma ativa, realizando pagamentos de boletos, transferências e utilizando as funções de débito ou crédito. No entanto, lembre-se de nunca gastar mais do que o seu orçamento permite para não cair no erro do atraso de contas.
6. Ficar com o nome sujo (Restrições no CPF)
Esta é, sem dúvida, a atitude mais devastadora para a saúde da sua nota de crédito. Ter dívidas negativadas e restrições ativas no seu CPF derruba a pontuação quase que instantaneamente. Quem está com o nome sujo dificilmente conseguirá a aprovação de qualquer linha de crédito relevante no mercado. A primeira providência a ser tomada nesses casos é acessar os canais de negociação oficiais dos credores, regularizar a restrição e pagar a primeira parcela do acordo.
É importante destacar que a recuperação do score não tem efeito imediato. A alteração e a subida da pontuação acontecerão de forma gradual no decorrer dos meses, conforme você mantiver a pontualidade e construir um novo histórico de bom pagador!
Um comentário